
Спрос на ПКБА для вычислительных мощностей ИИ резко вырос
2026-08-05
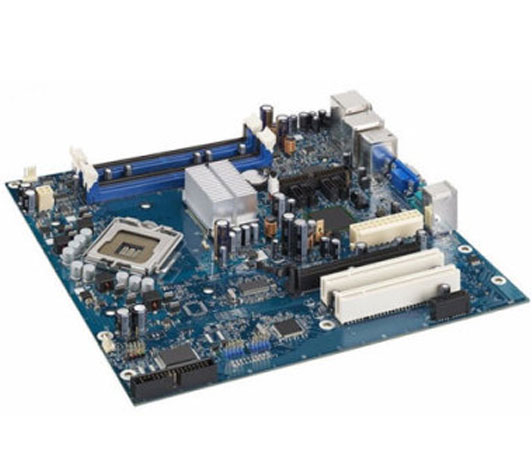
В 2026 году глобальное развитие генеративного ИИ, строительство инфраструктуры для обучения и инференса больших моделей ускорилось во всех аспектах, а отгрузки серверов ИИ продолжают быстро расти, что напрямую приводит к буму спроса по всей цепочке производства многослойных PCB высокой плотности, HDI высокого уровня, высокоскоростных бэкплейтов и оптических модулей PCBA. Высокопроизводительные специализированные платы для вычислительной мощности входят в долгосрочный период сверхвысокого спроса, становясь ключевым движущим фактором роста индустрии PCB/PCBA.
По данным последнего отчета консалтинговой компании TrendForce, в 2026 году мировые поставки серверов с ИИ вырастут на 28,3% в годовом исчислении, а объем мирового рынка вычислительных плат PCB для ИИ превысит 21,4 миллиарда долларов США, увеличившись более чем на 110% по сравнению с прошлым годом. По сравнению с традиционными универсальными серверами, стоимость полной платы PCB для ИИ увеличивается более чем на 230%, а комплектующая стоимость PCB для одного стойки может достигать нескольких сотен тысяч юаней, что значительно расширяет пространство для роста рынка. В связи с массовой поставкой новой вычислительной платформы Rubin от NVIDIA, спрос на платы с ускорением GPU, ортогональные высокоскоростные шины и платы для 800G/1,6T оптических модулей высвобождается концентрированно, что заставляет ведущих производителей PCB и PCBA круглосуточно поддерживать производство высокотехнологичных линий. Сроки выполнения заказов в целом увеличены до 6–9 месяцев, а часть ведущих производственных мощностей забронирована зарубежными облачными компаниями и предприятиями по производству оборудования ИИ до начала 2027 года.
Основным источником нынешнего взрыва спроса является всестороннее техническое обновление архитектуры аппаратного обеспечения ИИ. Традиционные серверные печатные платы (PCB) имеют только 10–16 слоев, тогда как современные материнские платы для вычислительных мощностей ИИ достигают 20–30 слоев, а максимальная многослойная структура ортогональной задней панели платформы Rubin Ultra может достигать 78 слоев; на технологическом уровне повсеместно используются высокоуровневые HDI 5–6-го уровня и процесс микровстраиваемых слепых и скрытых отверстий mSAP, с диаметром микроотверстий до 40 мкм и управлением ширины и расстояния межсоединений до 3/3 мил, при этом точность контроля совмещения слоев, теплового напряжения и согласованности импеданса достигает микронного уровня. Материальная система синхронно обновила и заменила обычные FR-4 платы на сверхнизкопотери M7/M8/M9 медностежевые платы высокой скорости, совместимые с высокоскоростной передачей сигналов PCIe 6.0, подавляющие высокочастотные наводки и снижающие потери передачи; из-за дисбаланса спроса и предложения стоимость специализированного материала M9 для ИИ за год выросла на 560%, а поставщики медностежевых плат завершили шесть циклов повышения цен в течение года, продолжающееся повышение стоимости контрактного производства высококлассных PCBA.
Волна расширения производственной цепочки промышленности началась одновременно: по состоянию на июль 2026 года ведущие отечественные предприятия по производству печатных плат cumulatively объявили о капитальных вложениях в расширение выпуска высокопроизводительных плат свыше 71,2 миллиарда юаней. Компания Pengding Holdings предложила план дополнительного размещения акций на сумму 9,6 миллиарда юаней, с общими инвестициями в 12,73 миллиарда юаней для создания производственных линий AI высокой категории HDI и высокоскоростных оптических модулей; компании Hudi, Shenghong и Shennan Circuit соответственно планируют инвестиции в сотни миллионов, а производственные мощности полностью сосредоточены на многослойных платах выше 28 слоев, вычислительных задних платах и оптических модулях PCBA. Однако период ввода в эксплуатацию высокотехнологичных производственных линий длится 12–24 месяца, и в краткосрочной перспективе новые мощности не смогут удовлетворить резкий рост заказов, поэтому структурная нехватка в отрасли в ближайшее время не будет устранена.
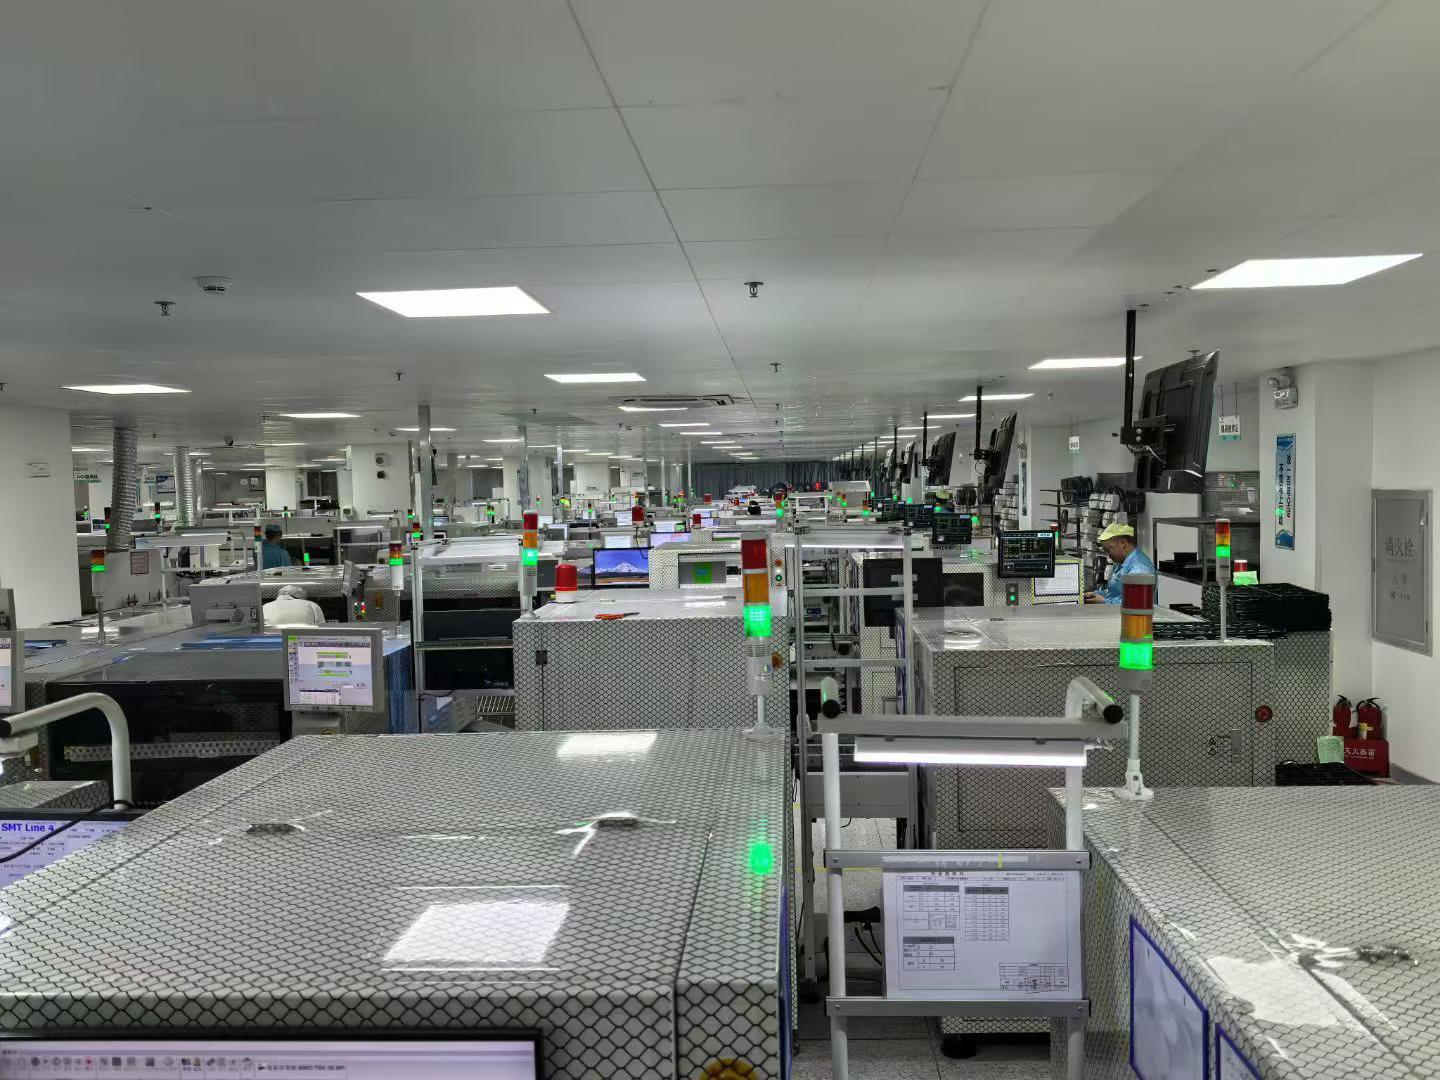
Структурная дифференциация подрядчиков по производству плат PCBA продолжает усиливаться: заводы, обладающие возможностью монтажа больших многослойных плат, пайки BGA с высокой плотностью выводов и функционального тестирования AI-оборудования, имеют заказы в избытке, а валовая прибыль стабильно поддерживается выше 30%; средние и малые компании, способные обрабатывать только обычные потребительские электронные платы, испытывают трудности с выходом в сегмент вычислительных мощностей. Отрасль ускоренно концентрируется на комплексных производителях, обладающих полным набором точного производства, высокоскоростного тестирования сигналов и комплексным EMS-сервисом. Применение продуктов охватывает шесть основных категорий: серверы AI для обучения, системы для инференса, ускорительные карты GPU, высокоскоростные коммутаторы, жидкостные вычислительные блоки и оптические модули, при этом прототипирование и массовые заказы от отечественных и зарубежных облачных операторов и производителей AI-оборудования продолжают активно увеличиваться.
Отраслевые организации прогнозируют, что к 2026 году объем рынка ПКБ для искусственного интеллекта в Китае превысит 90 миллиардов юаней, а в 2027 году может достичь 160 миллиардов юаней, при этом среднегодовой темп роста за два года превысит 35%. Мировые гиганты облачных вычислений продолжают увеличивать капитальные расходы, логика средне- и долгосрочного расширения инфраструктуры ИИ на базе вычислительных мощностей ясна: многоуровневые высокоскоростные ПКБ и сопутствующие ПКБА будут сохранять долгосрочный дефицит. Высококлассные производственные компании, предоставляющие комплексные услуги по прототипированию ПКБ, точному SMT-монтажу, сборке готовых устройств и тестированию целостности сигналов, будут продолжать глубоко извлекать выгоду из индустрии вычислительных мощностей.